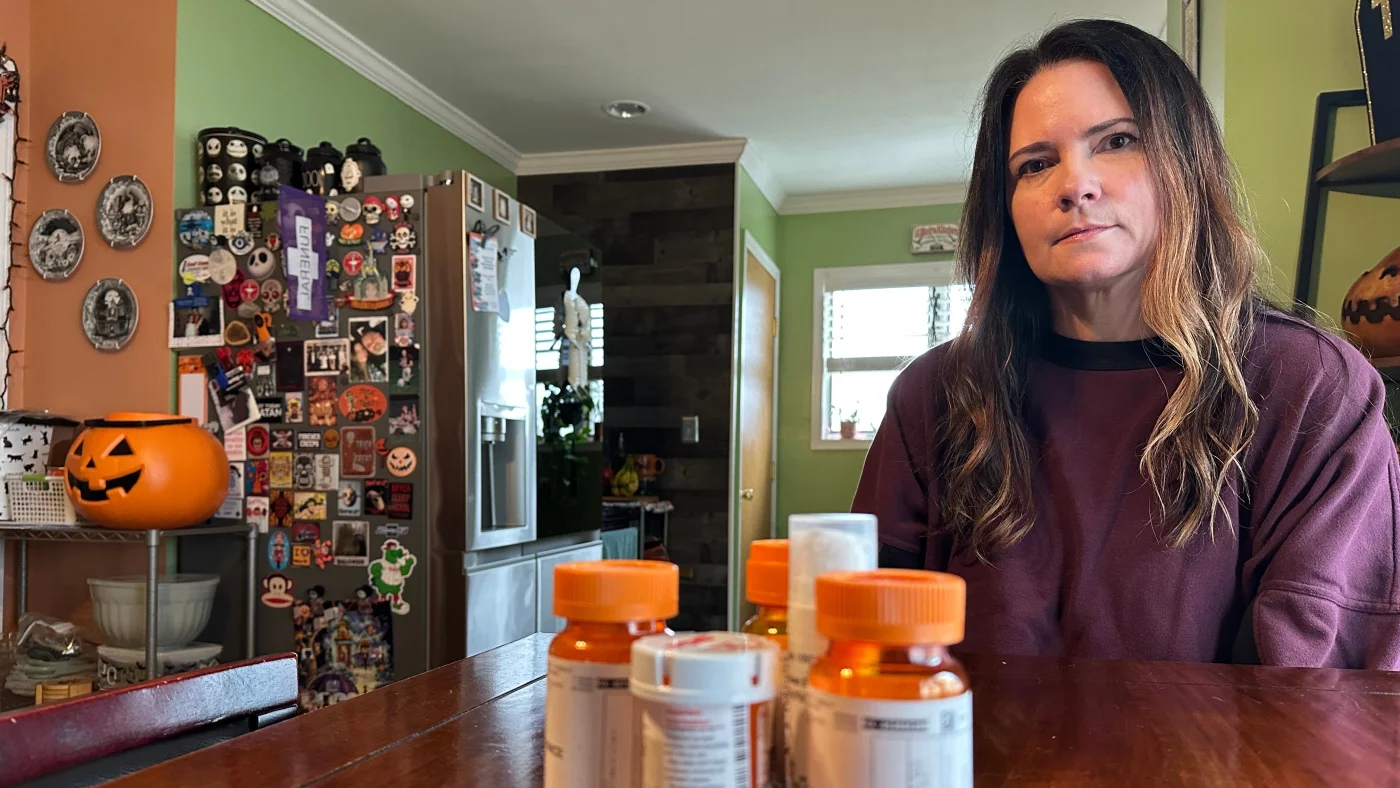
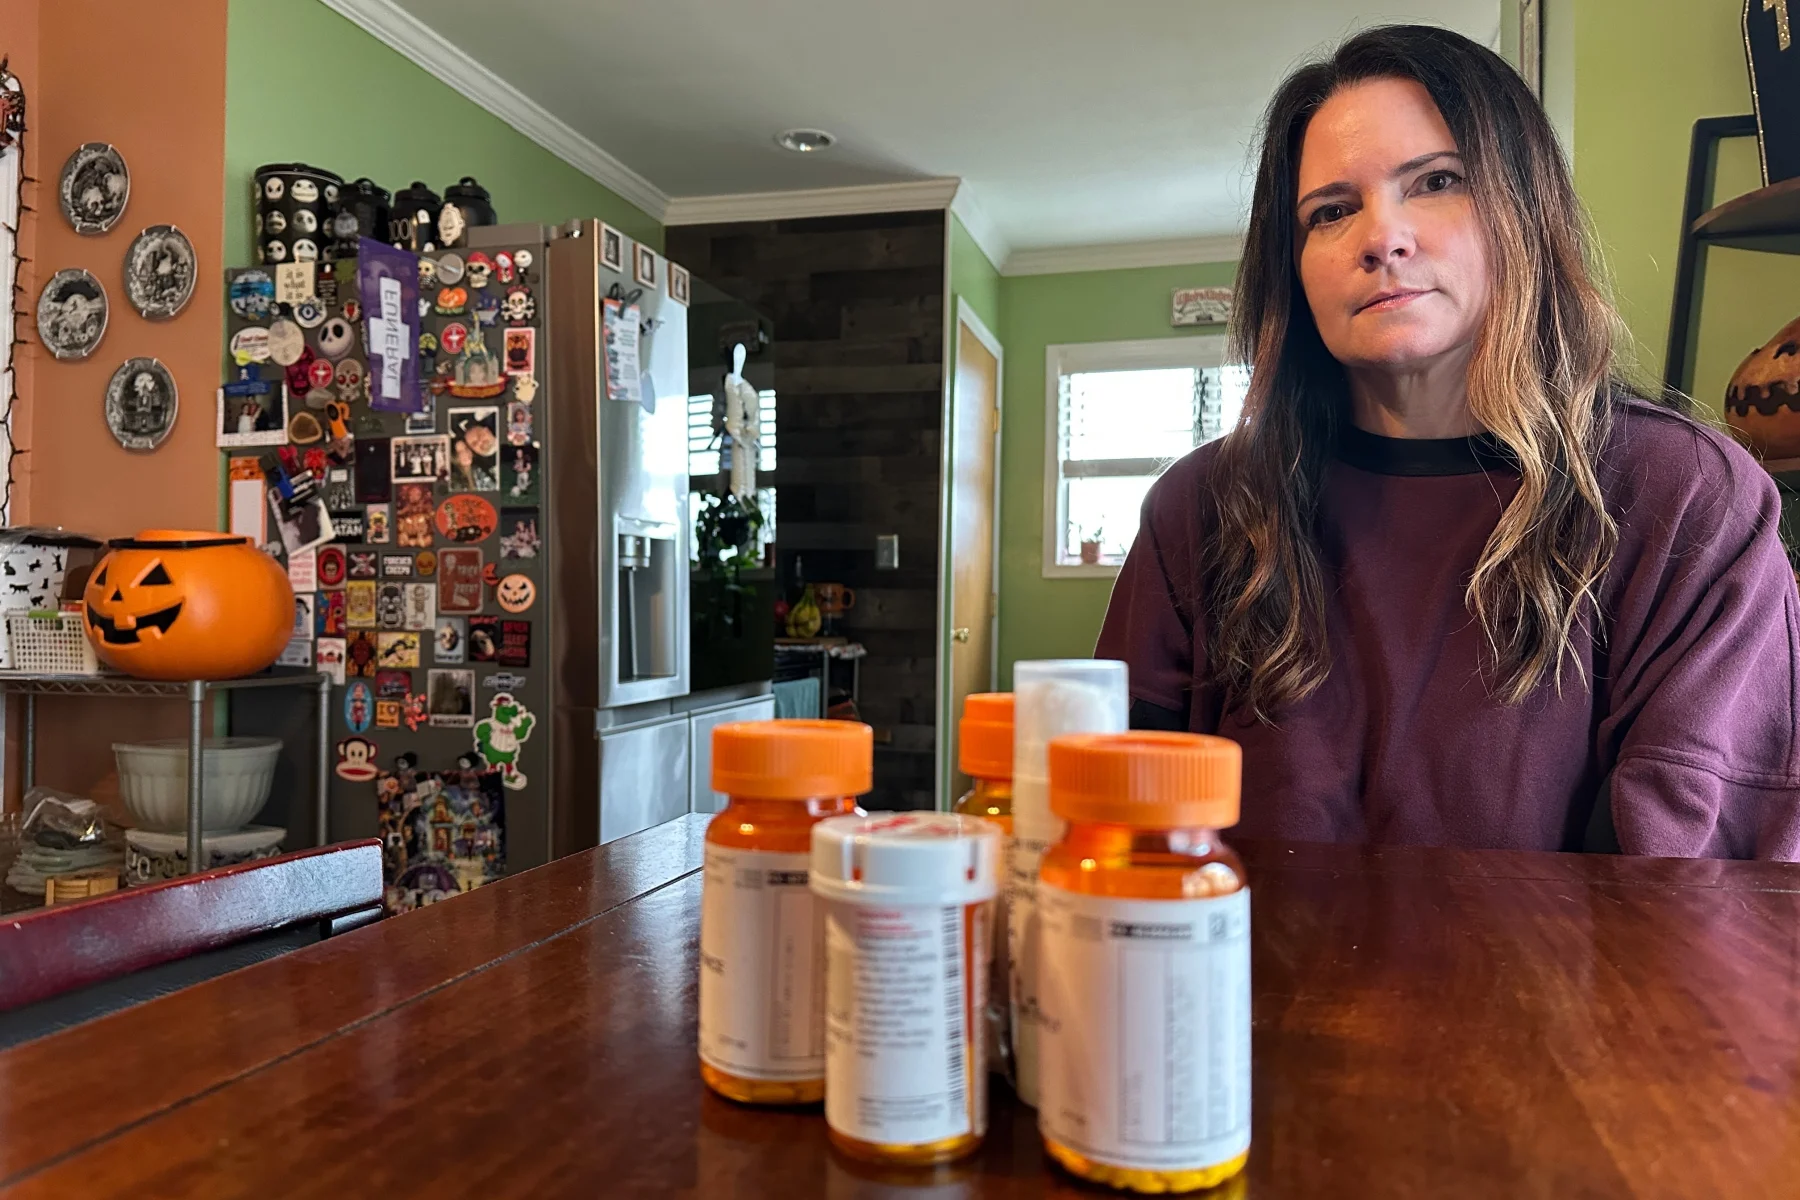
Christine Meehan, coiffeuse à Upper Chichester, Pennsylvanie, a souscrit une assurance maladie via Pennie, le marché ACA pour la Pennsylvanie. Elle est photographiée ici en octobre 2025. L’inscription ouverte à l’ACA s’étend du 1er novembre au 15 janvier dans la plupart des États.
Tassanee Vejpongsa/AP
masquer la légende
Tassanee Vejpongsa/AP
Les consommateurs qui souscrivent à une assurance maladie en vertu de la loi sur les soins abordables verront des changements à la fois grands et petits avec le début de l’inscription ouverte pour la couverture 2027. Il s’agit notamment d’augmentations de primes, d’éventuels contrôles d’identité supplémentaires, de retards potentiels dans la collaboration avec un courtier et de nouvelles limites auxquelles les immigrants peuvent bénéficier de subventions.
Les acheteurs doivent planifier en conséquence.
L’inscription ouverte commence le 1er novembre dans la plupart des États. L’Idaho, le Connecticut et le Massachusetts ont commencé plus tôt, et certains États ont autorisé le « lèche-vitrines » pour vérifier les taux de prime.
Une baisse continue du nombre global d’inscriptions est attendue, principalement en raison de l’expiration des subventions améliorées à la fin de 2025. Les experts politiques affirment que la fin de ces subventions a conduit des millions de personnes à abandonner ou à perdre leur couverture au cours des premiers mois de cette année.
Mais l’administration Trump voit une victoire dans la baisse des inscriptions, attribuant le mérite à ses divers efforts pour réduire la fraude, notamment l’annulation en août des polices couvrant 760 000 inscrits soupçonnés d’avoir été incorrectement souscrits. Un petit nombre de ces inscrits ont retrouvé leur couverture.
Préparez votre pièce d’identité
L’un des changements les plus importants pour les personnes qui achètent leur couverture 2027 sera une surveillance accrue des consommateurs et des agents. Ces exigences visent à contrecarrer la fraude ou les inscriptions inappropriées. Pour les consommateurs, cela pourrait ralentir le processus d’inscription.
Les nouvelles règles, décrites par les Centers for Medicare & Medicaid Services, affectent uniquement les consommateurs faisant appel à des agents ou à des courtiers pour les aider à s’inscrire sur le marché fédéral, qui dessert 29 États. Ils ne s’appliquent pas aux bourses étatiques, qui ont leurs propres règles et ont, dans la plupart des cas, mieux réussi à empêcher les inscriptions frauduleuses.
Pour commencer, tous les consommateurs utilisant un agent sur le marché fédéral devront obtenir un code de confirmation unique ou un lien pour autoriser un agent spécifique à les inscrire ou à apporter des modifications en leur nom. Il sera envoyé aux consommateurs par SMS, e-mail ou appel téléphonique automatisé depuis l’une des plateformes d’inscription privées utilisées par leur agent. Les consommateurs qui reviennent et qui ont des coordonnées incorrectes ou obsolètes devront d’abord appeler eux-mêmes le marché fédéral ou soumettre une demande en ligne pour la mettre à jour.
De plus, les consommateurs et les assurés jugés « à haut risque » doivent vérifier leur propre identité avant d’autoriser un agent. CMS définit comme « à haut risque » les nouveaux demandeurs ou ceux bénéficiant d’une couverture existante dont les demandes impliquent un changement d’état, ainsi que les consommateurs travaillant avec un agent nouveau ou différent ou avec une prime mensuelle de 30 $ ou moins.
Joshua Brooker, qui supervise une agence d’assurance en Pennsylvanie, a déclaré que CMS semble avoir sélectionné les personnes de ces groupes pour un examen plus approfondi, car “quelqu’un qui déménage dans un nouvel État ou change de courtier – cela pourrait être un courtier essayant de se faire passer pour un consommateur”.
Le seuil de 30 $ par mois peut être lié aux craintes que les régimes avec des primes mensuelles nulles ou faibles soient plus faciles à cibler pour les mauvais agents pour les inscriptions non autorisées, car le preneur d’assurance risque de ne jamais recevoir de facture. Certains agents malhonnêtes paient même eux-mêmes le faible montant mensuel et réalisent néanmoins des bénéfices sur la commission, a déclaré Brooker.
Cependant, la nature générale des nouvelles règles fait craindre à Brooker « que jusqu’à 1 consommateur sur 5 doive faire des vérifications d’identité supplémentaires » et pourrait tout simplement abandonner et ne pas être assuré.
Les consommateurs désignés à haut risque doivent prouver leur identité par l’intermédiaire d’un tiers approuvé par le CMS, tel que la société de crédit Experian, qui pose généralement des questions auxquelles seuls les consommateurs devraient être en mesure de répondre. Les personnes qui échouent à ce test peuvent être invitées à appeler le service d’assistance d’Experian ou à soumettre elles-mêmes leur demande en créant un compte Healthcare.gov, ce qui les oblige à télécharger des pièces d’identité telles qu’un permis de conduire, un passeport, des papiers d’immigration ou une autre forme d’identité.
“Certaines personnes peuvent avoir des problèmes non pas parce qu’elles ne sont pas réelles, mais parce qu’elles n’ont pas de dossier de crédit, ou ont déménagé ou ont changé de nom”, a déclaré Stacey Pogue, chercheuse principale au Centre sur les réformes de l’assurance maladie de l’Université de Georgetown.
Elle a déclaré que les changements pourraient « être une réponse appropriée de la part du CMS qui cible les inscriptions frauduleuses, mais pourraient également créer des obstacles supplémentaires ».
Il y aura peut-être moins de courtiers
CMS a publié en septembre une règle qui impose un moratoire aux courtiers qui débutent dans l’offre de couverture ACA. Les agents non enregistrés sur le marché fédéral en 2026 ne seront pas autorisés à participer aux inscriptions pour 2027 avant février au plus tôt, après la fin de la saison d’inscription ouverte.
CMS a déclaré avoir pris cette mesure parce qu’un nombre disproportionné de « problèmes de conformité importants » en 2026 provenaient d’agents ou de courtiers nouvellement enregistrés. De plus, l’agence a expulsé « des centaines d’agents et de courtiers non conformes » cette année.
Jason Fine, qui dirige une maison de courtage en Floride, s’est déclaré d’accord avec le concept derrière ces changements. Il a par exemple signalé à plusieurs reprises à CMS que des agents malhonnêtes avaient modifié la couverture de ses clients sans autorisation, souhaitant que l’agence prenne des mesures à leur encontre. Mais il a déclaré que les règles mises à jour suscitent également des inquiétudes.
“Tout ce qu’ils font à long terme a du sens”, a-t-il déclaré. Cependant, à court terme, “je ne sais pas s’ils se soucient du chaos que cela va provoquer”.
En effet, le moratoire rendra beaucoup plus difficile pour les petits courtiers d’aider leurs clients cette année. Son agence et d’autres réduisent souvent leurs effectifs après une inscription ouverte, mais embauchent à nouveau vers la fin de l’année. Il prévoyait d’ajouter jusqu’à 10 agents à son effectif de base d’environ cinq personnes, mais les recruteurs lui ont dit qu’il était peu probable qu’il soit en mesure de trouver quelqu’un inscrit pour 2026 et toujours disponible.
Il a suggéré que cette décision profite involontairement aux grands centres d’appels, dont certains effectuent une grande partie du marketing qui, craignaient les régulateurs, conduisait à un changement non autorisé. Les centres d’appels disposent souvent d’un personnel plus important.
“Ils peuvent se permettre de garder un effectif de 25 à 40 personnes toute l’année”, a déclaré Fine.
Les groupes représentant les agents sont très mécontents de la directive. L’une d’elles, la National Association of Benefits and Insurance Professionals, a déposé une plainte le 15 octobre contre l’administration Trump au sujet du moratoire, affirmant qu’elle cible injustement 19 000 agents susceptibles de vouloir vendre des plans ACA pour l’année prochaine.
“Ce n’est pas parce que vous êtes un nouvel agent que vous êtes frauduleux”, a déclaré Ronnell Nolan, président de Health Agents for America, un autre groupe d’agents commerciaux, qui a déposé le 21 octobre une plainte pour obtenir une ordonnance d’interdiction temporaire sur le moratoire. “Toutes ces agences qui ont formé de nouveaux agents et payé des milliers de dollars ont désormais des gens qui ne pourront plus travailler.”
Tout cela nous amène à un conseil important du Pogue de Georgetown : les consommateurs ne devraient pas retarder la prise de rendez-vous. “Si vous comptez sur un agent ou un courtier, et beaucoup de gens le font, leurs créneaux pourraient se remplir plus rapidement car ils seront moins nombreux pour vous aider à l’inscription. Je vous contacterais tôt.”
Les coûts resteront un problème
Cette année, après que le Congrès n’a pas renouvelé les subventions améliorées expirant, la plupart des personnes bénéficiant d’une couverture ACA ont vu ce qu’elles devaient payer augmenter. Les revenus les plus élevés ont entièrement perdu leurs subventions. Ajoutez à cela des augmentations de primes à deux chiffres, et la plupart des gens ont dû payer beaucoup plus pour leur couverture.
Néanmoins, la plupart des personnes qui achètent une couverture ACA pour l’année prochaine recevront une subvention. Il sera simplement moins généreux qu’il ne l’était avant l’expiration des améliorations, fin 2025.
Les subventions sont liées aux coûts des primes des plans de référence, nom donné au deuxième plan de niveau Argent le moins cher d’une région.
Cela permet de compenser les augmentations de primes.
“Pour la plupart des gens, l’accessibilité globale restera à peu près la même”, a déclaré Louise Norris, analyste des politiques de santé pour HealthInsurance.org. “Cela ne veut pas dire que c’est génial, mais si vous étiez capable de gérer les primes cette année, cela devrait être similaire à cela.”
Mais d’autres facteurs entrent également en jeu.
L’augmentation moyenne des primes de 26 % l’année dernière a été la plus importante depuis des années. Cette décision s’explique en partie par la crainte des assureurs que l’expiration des subventions entraîne l’exclusion du marché des personnes en meilleure santé. Parmi les autres facteurs souvent cités pour expliquer ces augmentations figurent l’augmentation des coûts globaux des soins médicaux, l’inflation générale et la pénurie de main-d’œuvre.
Pour l’année à venir, cette dynamique reste préoccupante, avec des primes qui devraient augmenter à deux chiffres, bien qu’à 15 %, légèrement inférieures à celles de l’année dernière.
Les subventions sont basées sur le revenu et supprimées pour les ménages gagnant plus de quatre fois le taux de pauvreté fédéral. Durant cette saison d’inscription ouverte, ce montant est de 63 840 $ pour une personne seule, de 86 560 $ pour un couple et de 109 280 $ pour une famille de trois personnes, par exemple.
“Le plus gros problème auquel nous serons confrontés est l’abordabilité”, a déclaré Anne Petry, qui, avec son père, possède Jaggi Petry Insurance & Investments à Forsyth, dans l’Illinois, et aide ses clients à souscrire une assurance maladie, y compris des plans ACA. “Il y aura certainement un point de rupture pour les gens.”
Les agents et autres experts affirment que les consommateurs ne devraient pas autoriser le renouvellement automatique de leurs forfaits et devraient plutôt aller en ligne pour comparer les primes et les couvertures, qui peuvent changer chaque année, même pour le même forfait. Il existe peut-être des alternatives moins coûteuses, notamment des plans de nouveaux assureurs, ils suggèrent donc d’examiner non seulement les primes, mais également les franchises et autres coûts. Dans le même temps, plusieurs assureurs, dont Cigna, ont abandonné tout ou partie de leurs zones de couverture ACA.
“Si vous restez à l’écart et laissez la politique se renouveler automatiquement, vous risquez de passer à côté de ce qui pourrait être une meilleure opportunité”, a déclaré Norris. Elle a déclaré qu’il est important de vérifier les options, car le plafond des dépenses maximales pour les régimes ACA augmente également.
Ce montant, qui représente le maximum qu’un consommateur doit payer pour les franchises, les quotes-parts et la coassurance avant que la police ne couvre les frais médicaux restants du réseau, était de 10 600 $ pour un individu et de 21 200 $ pour un plan familial cette année. En 2027, elle augmentera de 13 % pour atteindre 12 000 $ pour une personne individuelle et 24 000 $ pour une couverture familiale. Des plafonds plus bas sur les dépenses maximales sont fixés pour les ménages gagnant jusqu’à 2,5 fois le seuil de pauvreté fédéral.
Le One Big Beautiful Bill Act, que le Congrès a adopté l’année dernière, supprime également l’éligibilité aux subventions pour de nombreux immigrants légalement présents, y compris les personnes titulaires de visas de travail temporaires H-1B, les réfugiés, les demandeurs d’asile, les personnes bénéficiant d’un statut de protection temporaire et celles ayant des demandes de carte verte en attente.
Trois groupes d’immigrants peuvent toujours bénéficier des subventions de l’ACA : les titulaires de la carte verte, qui ont un statut juridique permanent ; certains immigrants cubains et haïtiens ; et les citoyens de Micronésie, des Îles Marshall ou des Palaos.
KFF Actualités Santé est une salle de rédaction nationale qui produit un journalisme approfondi sur les questions de santé et constitue l’un des principaux programmes opérationnels de KFF, une source indépendante de recherche, de sondages et de journalisme sur les politiques de santé. En savoir plus sur KFF.